Рубрикатор статей
22.09.2026
5 мин
0
25
0
Что проверять в кредитной истории перед обращением за кредитом
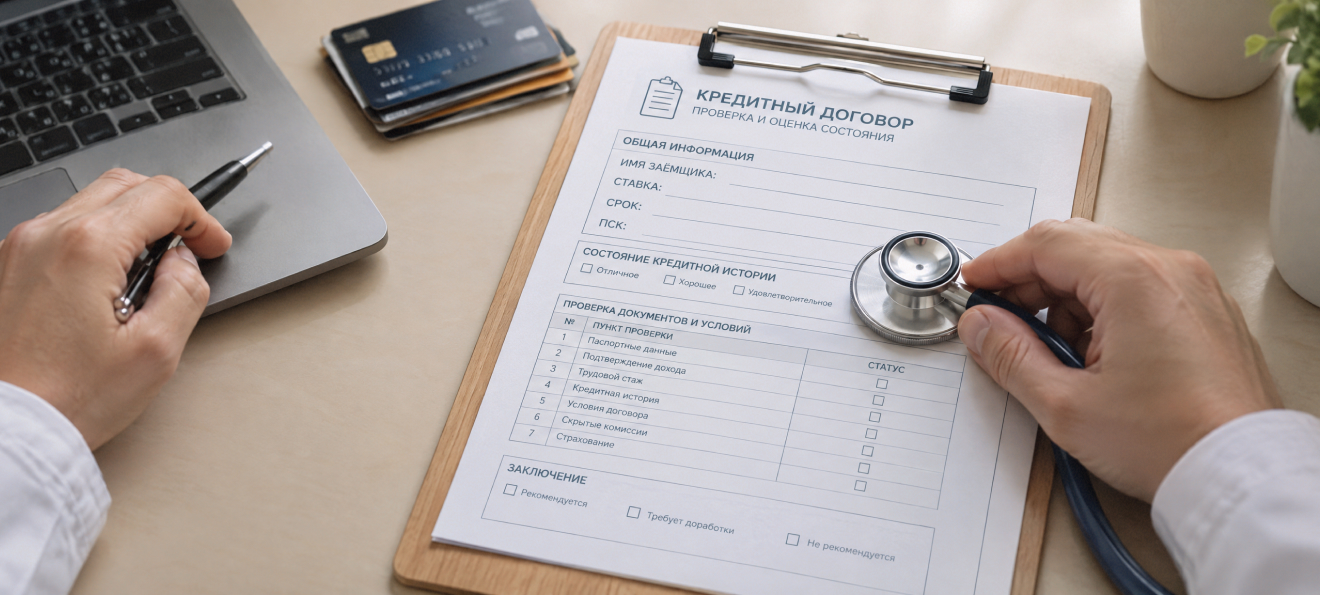
Перед обращением за кредитом желательно проверить свою кредитную историю. Рассказываем, почему это важно, и на что обращать внимание в кредитном отчете перед отправкой заявки на новый кредит.
Зачем проверять кредитную историю перед новым кредитом
В кредитной истории могут быть ошибки, которые уменьшают ваш персональный кредитный рейтинг, искажают представление будущего кредитора о вашей финансовой добросовестности и тем самым повышают шансы получить отказ в кредите. Прежде всего это может повлиять на выдачу ипотеки, для которой необходимы наиболее высокий персональный кредитный рейтинг и уверенность банка в платежной дисциплине заемщика, а также на автокредиты и даже на рассрочки.
Кредитная история формируется на основе данных, которые банки и микрофинансовые организации передают в конкретные бюро кредитных историй — каждый кредитор в то, с которым работает. Исходя из этих записей обо всех активных и погашенных кредитах и займах, наличии или отсутствии просрочек, формируется персональный кредитный рейтинг. Он показывает вашу способность справиться с кредитной нагрузкой и считается по шкале от 1 до 999 баллов.
По расчетам НБКИ рейтинг от 1 до 695 баллов соответствует низкой кредитоспособности — с таким получить кредит на хороших условиях наиболее сложно, а в ипотеке и вовсе почти наверняка откажут. Рейтинг в диапазоне 696–818 баллов — показатель средней кредитоспособности, от 819 до 927- высокой, и от 928 до 999 — очень высокой.
Чем выше балл, тем ниже риск для банка и, соответственно, выше вероятность для заемщика получить новый кредит на лучших рыночных или даже льготных условиях.
Какие ошибки могут быть в вашей кредитной истории
Прежде всего важно понимать, что вероятность найти ошибку в кредитной истории не равна нулю. Главные виды ошибок — незакрытые кредиты или займы (которые на самом деле уже погашены), чужие долги (кредиты или займы, которые взяты на заемщика без его ведома) или фиктивные просрочки (по факту заемщик расплатился).
Такие ошибки появляются по трем основным причинам.
- Во-первых, заемщик сам допускал просрочки, а данные об их погашении кредитор не успел вовремя передать в бюро кредитных историй.
- Во-вторых, возможные технические сбои при передаче данных между банками и бюро кредитных историй. Из-за этого в кредитных историях могут отражаться неправильные даты, суммы, закрытые кредитные договоры как незакрытые или (гораздо реже) данные однофамильцев и полных тезок заемщика.
- В-третьих (и это самое опасное), мошенники могли оформить микрозаймы, кредитные карты или небольшие онлайн-кредиты на имя заемщика.
Кроме того, финансовые злоумышленники используют массовые рассылки заявок в банки и МФО от имени человека, пользуясь доступом к его персональным данным. Отказы по таким заявкам могут ухудшить кредитную историю и снизить рейтинг.
Что проверять в кредитной истории перед заявкой на кредит
Вам нужно убедиться, что все данные об активных и погашенных кредитах, о наличии или отсутствии просрочек, о заявках, поданных на кредиты и микрозаймы, соответствуют действительности. Все эти параметры содержатся в кредитном отчете, их и нужно перепроверить.
Если вы оспариваете погашенный кредит или заем, числящийся активным, надо взять в офисе кредитора (банка или МФО) справку о погашении долга. Если речь идет о фиктивной просрочке, запрашивайте у кредитора выписку по счету и квитанции об оплате.
Заявление с перечнем ошибок в кредитной истории необходимо направить в банк-кредитор или напрямую в бюро кредитных историй. БКИ обязано ответить на такое обращение в течение 20 рабочих дней. Если кредитор отказывается исправить данные, надо подавать в суд, а в случае мошеннических кредитов можно также обращаться с жалобой в .
Кредитную историю необходимо проверять не реже двух раз в год (что по закону бесплатно), оптимально же это делать раз в месяц, чтобы убедиться в отсутствии ошибок и мошеннических действий. И, конечно, для недопущения ухудшения качества кредитной истории важно платить по текущим кредитам заранее, а после закрытия кредита или займа обязательно брать справку о погашении и хранить все квитанции.
Чтобы узнать, где искать свою кредитную историю, если вы раньше ее не проверяли, сначала надо отправить через Госуслуги запрос в Центральный каталог кредитных историй. Оттуда вам на электронную почту придет список бюро кредитных историй, где хранятся ваши данные. Этих бюро может быть больше одного, если ваши кредиторы работают с разными БКИ. Затем заходите на сайты этих конкретных БКИ (например, НБКИ) и бесплатно скачиваете кредитный отчет в личном кабинете.
А о том, как правильно проверить свою кредитную историю, можно прочитать на сайте НБКИ в разделе Помощь: Как читать кредитную историю НБКИ.

читайте по теме

14.08.2026
10 мин
3
624
читайте по теме
22.06.2026
15 мин
25
25832
Материалы по теме
14.09.2026
8 мин
2
240
07.09.2026
5 мин
3
248
14.08.2026
10 мин
3
624
24.08.2026
4 мин
3
274

14.08.2026
11 мин
2
583

11.08.2026
7 мин
4
1062

